こんにちは〜🌤️おりおりです🙋♀️
いずれは「資産=NISAのみ」になる
結論から言うと理由は、(損得を考えると)NISAは原則、一度買ったら乗り換えはできない、かつ使う(取り崩しの)タイミングも最も最後にした方が良いからです。
たとえば、資産が6,000万円あれば、年240万円(月20万円)ずつ取り崩しても、理論上は半永久的に資産は枯渇しないはずですが(4%ルール)、
その内訳が特定口座(iDeCoも含む)とNISAで、前者から取り崩した場合、前者は枯渇します(その間に後者が膨らみ、トータルでは増減なし)。
そして、(比率と相場次第ですが)遅かれ早かれ、資産は後者(NISA)のみになります。
そうなった時に、NISAの中身がFANG+だと、4%ルールが成立しません。
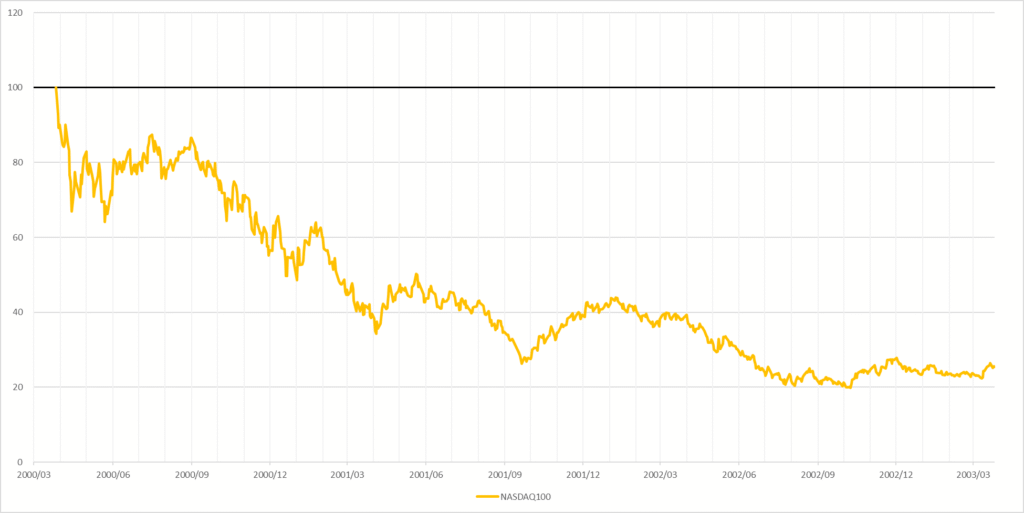
こちらは、ITバブル崩壊(2000年)直前からのNASDAQ100の値動きですが、最大で-80%もの暴落を経験しており、
(もちろん待っていれば回復はするのですが)取り崩し期だとこの価格で売却せざるを得ず、資産が大幅に減ったあとに上がっても、回復するための原資がもうありません。
(これより前の値動きも含めて、詳しくは下記の記事で紹介しています)
-
-
ゴールドをおすすめしない理由~20年リターンがS&P500超え~
続きを見る
ちなみに、S&P500でもリーマンショック(2007年)では-50%近くにはなりますが、回復する程度の余力は残ります(だから、4%ルールが成立する)。
NASDAQ100とFANG+、当時と今では構成や状況が違いますが、万が一AIバブル崩壊みたいなことが起きた場合、FANG+は当時のNASDAQ100と似たような(もしくはそれ以上の)暴落になる、という可能性は想定しておいた方が良いでしょう。
さらに厄介なのが、取り崩しを始めて間もない頃(引退直後)に暴落が来たら、一時的に働いてフォローもしやすいですが、NISAに手を付け始めて(引退から年数が経過して)からだと、(年も取っているため)働くのも難しい、ということです。
6,000万円(年240万円)を、5倍の値段で3年取り崩したとしたら、3,600万円も減る計算ね
暴落用に現金をプールするのはNG
そのため、(暴落時に売却せずに済むように)一定額、現金にして置いておく、という方法もあるのですが、こちらはあまりおススメしません。
なぜなら、現金を用意すればするほど、(他の資産だけで4%ルールが成立するように)必要な資産額が増え、引退可能な時期も遅くなり、
暴落が来なかった場合(来るまでの期間)の上昇を享受できる度合いも減るからです。
(バケツ戦略(バケット運用)は、あくまで「すでに」4%ルール以上の資産を持っている人が資産を守るためのスキームで、これから資産形成する人が目指すものではないと思います)
そもそも、4%ルールは順序リスク(取り崩しの序盤に暴落が来た場合)も考慮されているわけですから、生活費はいずれにせよ問題なく、
しばらくの間、暴落が来なければ余剰資金となり、遊興費に利用することができます。
(序盤に暴落が来ても遊興費が欲しければ、働けば良いだけです)
4%ルール(定額取り崩し)は「いつ始めても良い」ため、(価格上昇により)資産額が月々の取り崩し額の300倍以上になれば、取り崩し額を上方修正できます。
(実際、このルールで枯渇しないことは、下記の記事で検証しています)
-
-
【完全保存版】定率定額4%ルールを再現~過去37年の全パターンで検証~
続きを見る
当然ながら、現金のプールが少なければ少ないほど(リスク資産の比率が多ければ多いほど)この取り崩し額アップの機会(金額)は多くなります。
そもそも、下記のように(世界大恐慌(1929年)は除いて)2~6年で回復する、というのは、幅広く分散された米国株式の話で、FANG+でこれが成立するかは甚だ疑問です。
| ピークの年 | 下落率 | 回復の年 | 回復までの年数 | |
|---|---|---|---|---|
| 米国株式 | 1929年 | -83% | 1945年 | 15年 |
| 1946年 | -22% | 1949年 | 3年 | |
| 1961年 | -22% | 1963年 | 2年 | |
| 1968年 | -29% | 1971年 | 3年 | |
| 1972年 | -43% | 1976年 | 4年 | |
| 1987年 | -30% | 1989年 | 2年 | |
| 2000年 | -45% | 2006年 | 6年 | |
| 2007年 | -50% | 2012年 | 5年 | |
| 日本株式 | 1953年 | -26% | 1955年 | 2年 |
| 1961年 | -26% | 1963年 | 2年 | |
| 1963年 | -21% | 1965年 | 2年 | |
| 1973年 | -32% | 1976年 | 3年 | |
| 1989年 | -69% | 2021年 | 32年 |
調子が良い時のリターンが高いと言っても、暴落用の現金が5年分も10年分も必要となったら本末転倒だね
なぜNISAを売ると損なのか
では、若いうちにNISAでFANG+を買っておいて、取り崩し開始(引退)より前の、暴落中ではない期間に、売却してS&P500やオルカンを買い直し(乗り換え)たり、
NISAが埋まったあと、特定口座でS&P500やオルカンを積み立て、NISAから先に取り崩すのはどうかですが、どちらもおススメしません。
NISAが乗り換え不可の理由
まず、NISAで別の商品に乗り換えるのがダメな理由は、生涯非課税限度額(1,800万円)が、「簿価(ぼか)」(金融商品を購入した時の取得価額(購入金額))で計算されるからです。
たとえば、このように20年間かけて生涯非課税限度額(1,800万円)を埋めた場合、その時点で年率8%だと 4,267万円 になっています。
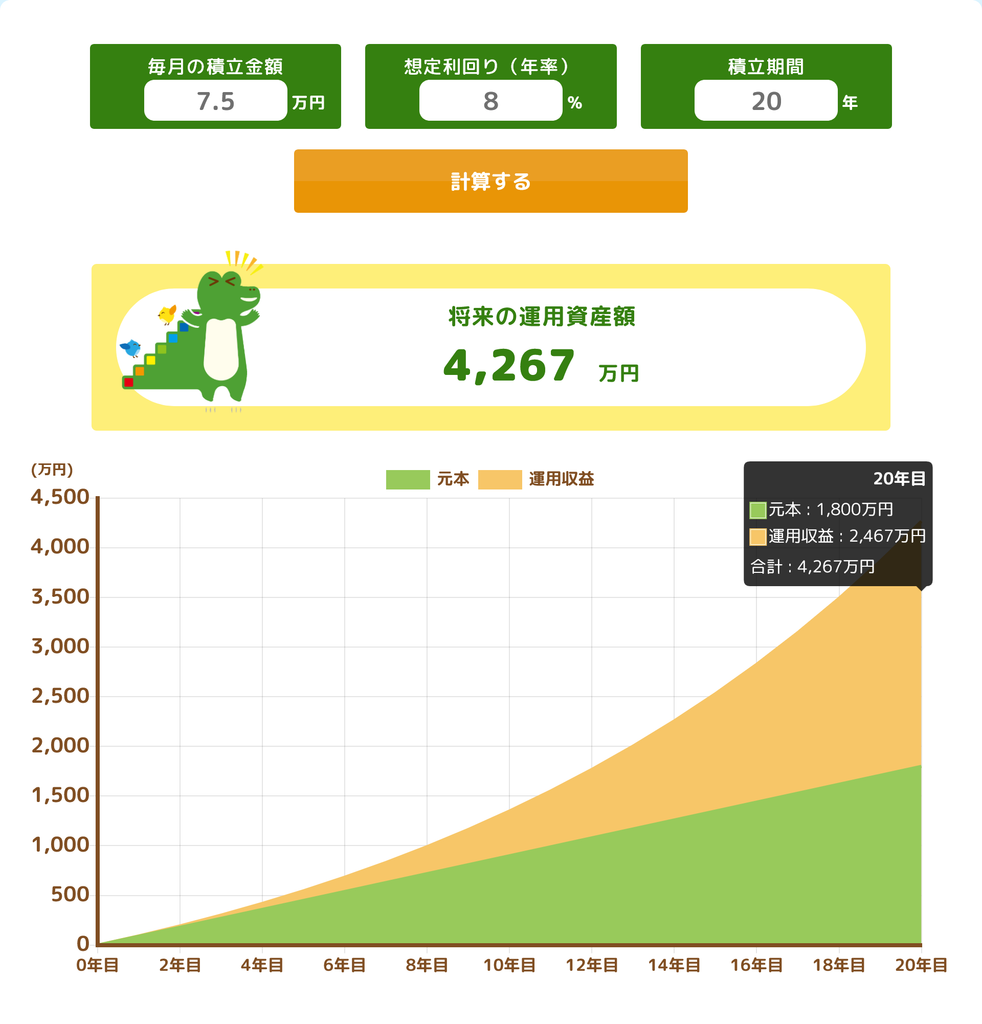
しかし、乗り換えるためにこれを売却しても、生涯非課税限度額は1,800万円しか復活せずに、残りの 2,467万円(運用収益)分は特定口座で買い直すしかありません。
当然ながら、一部分だけ乗り換えだとしても、たとえば 300万円 売ると復活する非課税枠は、300 × 1800 / 4267 = 約127万円 だけです。
どうしてもやりたければ、たとえば最後の3年間だけ、同じ指数に連動する別の商品に変えると(オルカン → ラクカン など)、取得価額が平均化されず、最後に買った商品の利益率は低いため、
こちらを売れば、あまり非課税枠を減らさずに済みます(この例だと、303万円 売ると非課税枠は 270万円 復活します)が、
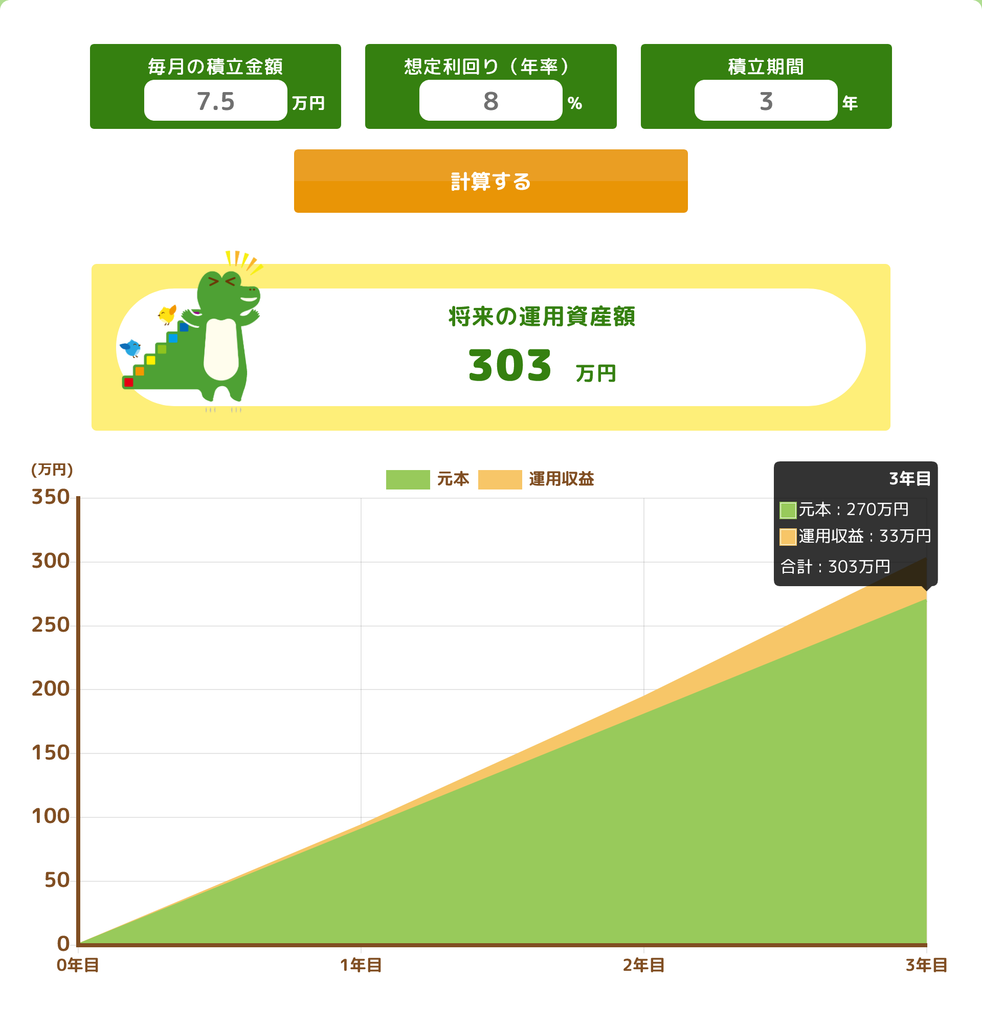
FANG+だと1商品(iFreeNEXT FANG+インデックス)しかないため、この手も使えません。
(厳密には、iFreeETF FANG+(銘柄コード:316A)もありますが、ETFだと他のデメリットもあります)
NISAは最後まで残しておくべき理由
投資の世界では、利益にもさらに利益が乗り、雪だるま式に増えていきます。
この効果は、つみたて投資よりも一括投資で、さらに大きくなります。
たとえば、先ほど20年かけて埋めたNISA(4,267万円)は、あと10年間、手を付けないだけで(追加投資なしでも)9,212万円(+4,945万円)にもなります。
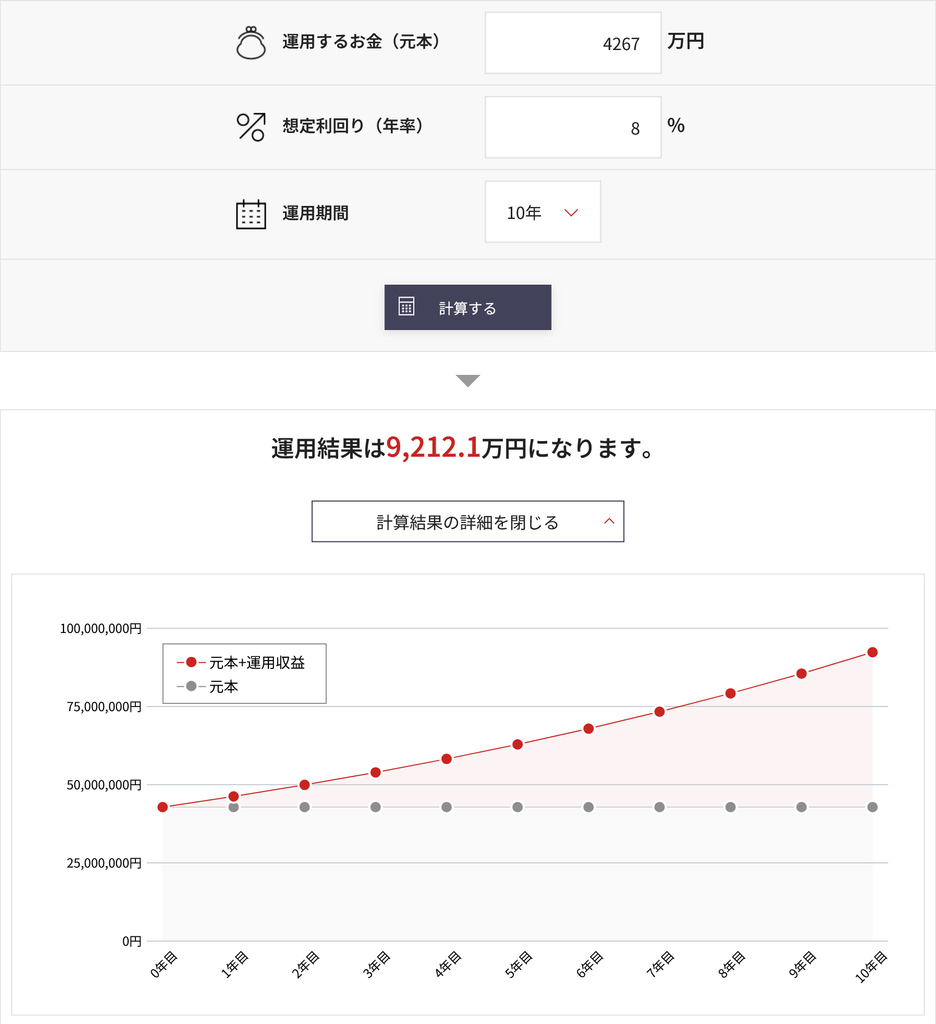
特定口座から取り崩すことで、その間にこれだけNISAが膨らみ、その利益は非課税になるのです。
さらに、税金だけではなく、今後は特定口座からの取り崩し(の利益部分)は、社会保険料や医療費の自己負担割合、高額療養費などの計算対象になる可能性が高いです。
-
-
金融所得が75歳以上の保険料に反映へ~回避策と現役世代への影響~
続きを見る
特定口座を引き伸ばせば伸ばすほど、これらの負担は「チリツモ」で大きくなりますし、また利益率もどんどん上がっていくため、同じ金額を取り崩しても手取りが減っていき、計画も立てづらいです。
その点、特定口座から取り崩して、最後に「NISAだけで4%ルールが成立する状態」になってしまえば、それ以降は手取りの減少や、支出(医療費)の増加を気にしなくて良いです。
「資産使い切り+繰下げ受給」は危険
また、75歳まで年金の繰下げ受給を行い、(75歳まで持てば)資産を使い切っても良い、という前提であれば、4%ルールは気にしなくて良いのですが、これは問題をあやふやにしているだけで、全く解決していません。
たとえば、65歳から受給したら月15万円(厚生年金受給者の平均額)だった場合、75歳まで繰り下げると月27.6万円で、逆に60歳まで繰り上げると11.4万円です。
最初の例(6,000万円の4%ルールで月20万円)だと、繰上げ受給との組み合わせで31.4万円、しかもNISAを残せば、75歳になる頃にはほぼ税金はゼロ、社会保険料や医療費も最低額となるでしょう。
しかし、繰下げ受給だと額面でも27.6万円まで下がり、税金や社会保険料もかなり取られます(今後、さらに少子高齢化が進めば、「高所得」高齢者の負担はもっと増えるでしょう)。
さらに、4%ルールであれば先ほどのルールで物価上昇(インフレ)にも対応できますが、年金だとマクロ経済スライドで、実際の上昇率より低い率でしか上がりません。
一見すると、繰下げ受給は110歳、なんなら120歳まで生きても大丈夫という、素晴らしい計画のように見えますが、実はそんなことはなく、
確かに、枯渇(受給停止)こそ絶対にしませんが、長生きすればするほど、「確実に」真綿で首を締められる状態になるのです。
ちなみに、iDeCoの年金受け取りを絡めた繰下げ受給についてもおススメしません(詳しくは下記の記事で解説しています)。
-

-
年金繰下げ受給+iDeCo年金受取が損な理由~特定社保反映後も~
続きを見る
現実的に、金融所得が保険料に反映されるようになったとしても、NISAまで対象になる可能性はかなり低いと思うよ
FANG+を買うならiDeCoで
しかし、特定口座で買うのであれば、レバナス(ゴルナス)など、FANG+よりもハイリターン(ローリスク)が狙える商品もあります。
では、FANG+はいらない子なのか、と言うとそんなことはなく、買うならNISAや特定口座ではなく、iDeCoがおススメです。
iDeCoなら、スイッチングがあるため、NISAでは実質的に不可能だった乗り換えが可能です。
しかも、原則、NISAよりも先に取り崩すべき資産になります(特定口座 → iDeCo → NISA)。
もちろん、年齢やリスク許容度によってFANG+を買った方が良いかどうかは人によりますが、ちょうど楽天証券(4月から)に加えて、12月からはSBI証券・松井証券・auアセットマネジメントのiDeCoでも取り扱いを開始するため、検討されてみてはいかがでしょうか。
-
-
【松井証券iDeCo】FANG+・ナスが追加~ポイント還元対象~
続きを見る
iDeCoは掛金の上限額も大幅に上がるから、今が始めるチャンスね
それでは皆様、よきフィットネスライフを〜🏃♀️