こんにちは〜🌤️おりおりです🙋♀️
最強スキームの仕組み
知る人ぞ知る最強スキームとして、小規模企業共済があります。
と言っても、ただ小規模企業共済をやるだけではなく、一般貸付制度を利用して借入を行い、それを投資に回します。
(借入期間は1年(12ヶ月)とし、1年(返済期日の翌月末まで)ごとに増額借換を行います)
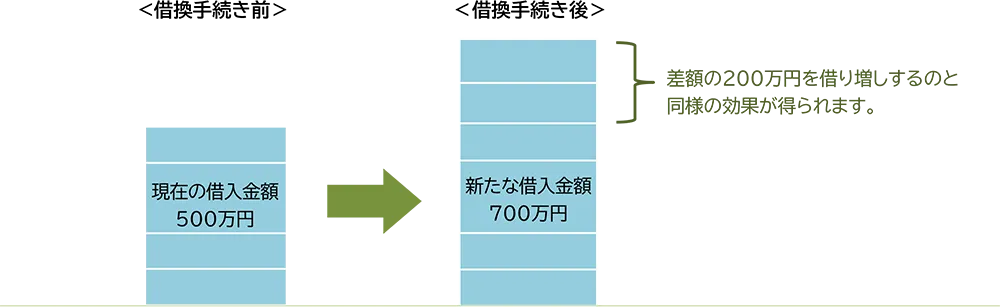
現在、500万円の借入れをしている共済契約者が、増額借換(500万円→700万円)をする場合
⇒500万円を全額返済する手続きと、700万円を新たに借り入れる手続きを同時に行います。借入窓口での受取額は、〔新たな借入金額 - 現在の借入金額〕に、返済期日前のときは戻し利息を足し、延滞している場合は延滞利息を引き、新たな借入額の前払い利子を差引いた金額となります。
増額借換(借増し) | 小規模企業共済
これで、NISAどころか、iDeCoをも上回る、最強の少額投資非課税制度になります。
なぜなら、iDeCoと同じく、積み立てた掛金は全額が小規模企業共済等掛金控除として、所得控除の対象となり、さらにiDeCoのように原則60歳までは引き出し不可、といった制約も無いからです。
(小規模企業共済は廃業すれば減額なしで受け取り可能ですし、そもそも積立と借入を同時に行うので手元に資金がある状態で節税可能)
出口も問題なし
ひとつ気になるのが、この一般貸付(および増額借換)を続けた場合、最後はどうなるのか、ですが、こちらについてもFAQに記載があります。
現在、貸付けを受けています。解約した場合、貸付金はどうなりますか。
解約時に借入金の未返済分がある場合、共済金(解約手当金)はその額を差し引いて支給されます。
中小機構共済FAQ
積み立てた掛金の7~9割(拠出期間による)を借り入れているだけなので、受け取り時に相殺して残りの1~3割が支給されることになります。
ただし、小規模企業共済は、iDeCoの一括(一時金)受け取りと同様、退職所得として(退職所得控除額を差し引いた後、1/2した金額に対して)課税されますし、
これは上記の相殺する「前」の金額に対してなので、実際は「受け取り(共済金)額-税金-返済額」となり、理論上はマイナスになる可能性もあります。
ですが、小規模企業共済に年齢の上限は無いため、万が一そうなった場合、死ぬまで解約しなければ良いだけです(死亡した場合、相続税は借入金と相殺してから計算(債務控除)されるため、必ずプラスになると思います)。
つまり、(少なくとも理論上は)デメリットなし、ということになります。
(「小規模企業共済+貸付制度」の詳細については、下記の記事でも紹介しています)
-
-
【最強】小規模企業共済+貸付制度~iDeCoの解約可能版!?~
続きを見る
-
-
【最強】元本保証で利回り100%以上~小規模・セーフティ+借入~
続きを見る
自分が積み立てたお金を借り入れるだけ(お金の移動なし)で節税ができるんだね
小規模企業共済+貸付をやってみて分かったこと
しかし、このスキームを実際にやってみて分かった、細かい注意点があります。
小規模企業共済へ加入してから借入まで1年半ほど必要
ホームページ上では、「加入後、貸付資格判定時(4月末日および10月末日)までに、12か月以上の掛金を納付していること。」となっているのですが、
実際に借りられるようになるまでは、そこから期間が必要なようです。
当方の場合、3月に加入(さらに初月は、1・2月分も含めて3ヶ月分を拠出)したにも関わらず借入可能なのは翌年の10月1日からでした。
ちなみに、借入可能になる2ヶ月前(8月1日)に、下記の借入資格取得通知書が届きましたが、借入窓口の登録はしていません。
(事前に電話で借入について問い合わせたところ、特段の理由がなければ返信せずにそのままにしておいて下さい、と言われました)
『借入資格取得通知書(借入窓口の登録依頼)』は、圧着ハガキを封筒に入れてお送りします。借入窓口の登録(商工組合中央金庫以外)を希望の方は、返信用ハガキとなっている『借入窓口の登録申出書』に必要事項を記入し、同封の個人情報保護シールを貼付して返送してください。
① 借入窓口に来店される際は、持参物5点(①~⑤)をお持ちください。
借入資格取得通知書(借入窓口の登録依頼) | 小規模企業共済
② 借入窓口の登録をご希望の場合は、記載された投函(申出)期限までに投函してください。


窓口の予約が必要
上記の返信用ハガキ(借入窓口の登録申出書)を見ると、借入窓口を登録(投函)した場合、事前の来店予約をお勧めします、となっていますが、
登録しなかった(商工組合中央金庫(商工中金)で借入する)場合も来店予約は必須でした。
しかも、予約自体も借入可能開始日(当方の場合、10月1日)以降でなければならず、平日昼間のみにも関わらず予約が結構埋まっていたので、近い日程だと調整に難儀しました。
(電話にて、10月1日以降に予約して下さい、と言われただけなので、実際はそれ以前でも可能かも知れません)
上記のハガキにも記載がありますし、来店予約時にも言われますが、当日は下記のものを忘れずに持参してください。
(収入印紙は、コンビニには安いものしか置いていないので、郵便局の窓口で買った方が良いと思います)
また、現金で受け取るか、振り込みにするか(後者の場合、手数料が発生)も、来店予約時に確認されます。
ちなみに、翌年以降の増額借換の際にも、窓口に行く必要があります。
(実際、隣で増額借換をしていると思われる人も見かけました)
ですが現在、オンライン化に向けて動いているようで、手続き完了後にチラシをもらいました(2027年以降になるそうです)。
利息(年1.5%)は先払い
また、小規模企業共済の一般貸付の利率は年1.5%となっており、昨今の金利から考えるとかなり安く、
さらに小規模企業共済自体(預けているほう)の予定利率(基本利率)も年利1.0%あるため、ほとんど無いようなものなのですが、
借入時に(借入期間が1年なら1年分)まとめて支払い、利息を差し引いた金額を受け取る形になります。
当方の場合、70万円を1年で借り入れ(現金受け取り)したため、実際に受け取ったのは「70 - 70 × 0.015 = 68.95万円」でした。
ですが、途中で返済した場合、差額は返金されるそうです(借入時に説明があります)。
ちなみに、返済期日を過ぎると延滞利子(年14.6%)がかかるため、要注意です。
(期日が近づいたら、お知らせが届くそうです)
オンライン化すればかなり楽になるとは言え、iDeCoみたいに完全放置にはできないのが少し難点ね
新NISAが空いていなくてもOK
以上から、(オンライン化されていない)現在、少々手間はあるのですが、「小規模企業共済+一般貸付+新NISA」は実際に実現可能な最強スキームであることに間違いはありません。
このスキーム、最近は税理士YouTuberなどもこぞって紹介しているのですが、じつは「新NISA(投資に回す)」は関係ありません。
なぜなら、お金に色は無く、借り入れたお金を、そのまま(その年の)掛金に充てるのと同じだからです。
つまり、実際にお金は動かさずに(受け取って払っただけで)節税できる、というわけです。
厳密には、貸付限度額は掛金の7~9割(拠出期間による)なので、毎年の増額借換分だけでは足りないのですが、節税分(掛金 × 税率)も掛金に回せる、と考えると税率が30%なら序盤はトントンですが、
加入期間が長くなってくると、お釣りが出るようになるはずです。
(さらに、よほどでなければ、解約時に(返済と相殺して)いくらか受け取れるはずです)
言い換えれば、(NISAなどと違い)運用結果に関わらず絶対にお得になる、ということです。
さらに、(小規模企業共済の間で回しているだけなので)非課税で再投資するためにNISAの枠が必要なわけでもないですし、NISAやiDeCoをやって、さらに余裕がある人のためのスキームというわけでもありません(最初の1.5年分以外は原則、追加投資は必要ありません)。
しかし、残念ながら小規模企業共済に会社員は(兼業で事業をやっていたとしても)加入することができません。
ですので、まずはiDeCoやNISAから始めて、サイドFIREして選択肢を増やしたいところです。
-
-
iDeCoは年率30%でも損しない理由~数百憶円になってもOK~
続きを見る
iDeCoは今年の12月から大幅拡充されるから、始めるチャンスだね
それでは皆様、よきフィットネスライフを〜🏃♀️