こんにちは〜🌤️おりおりです🙋♀️
2027年1月から「こどもNISA」がスタート
2027年1月から「こどもNISA」という、新しい非課税投資制度が始まります。
かねてから言われていた通り、0~17歳を対象としたNISA(つみたて投資枠のみ)で、18歳になったらそのまま通常のNISA(2024年からスタートした新NISA)として引き継がれる、というものです。
しかし、2023年以前にも未成年者を対象としたNISA(ジュニアNISA)は存在しており、こちらも残ったまま、という人も多いと思います。
(当時は、大人も「つみたてNISA」が主流で、年40万円までだったため、子供に入れる余裕がある人も多かったはずです)
「こどもNISA」と「ジュニアNISA」は全く別物で、ジュニアNISAがある人も、こどもNISAは新たに開設する必要があります。
ジュニアNISAから移した方が良い理由
今後も、「こどもNISA」と「ジュニアNISA」は18歳になるまでは同居ができ、ジュニアNISAも非課税のまま保有できるのですが、こどもNISAとは違い、ジュニアNISAは18歳になると課税口座(特定・一般)に払い出されます。
(新NISA口座(成人NISA)の自動開設も、2027年1月から無くなるようです)
ジュニアNISA口座の制度終了後も、買付した年から5年間はジュニアNISA口座で非課税のまま保有できます。
非課税期間5年が経過しても、18歳になるまで継続管理勘定で非課税のまま保有し続けることができます。
1月1日時点で18歳となる年に新NISA口座(成人NISA)が自動開設され、ジュニアNISA口座(継続管理勘定)で保有している商品は課税口座(特定・一般)へ払い出しされます。(新NISA口座への移行はできません)
ジュニアNISAに残高があるお客様(2024年以降について) | 楽天証券
となると、その後も非課税で運用するためには一旦、売却して新NISA口座で買い直す(新NISA口座に移す)ことになるのですが、その頃には資産額も増えているでしょうから、新NISA口座の非課税枠(生涯非課税保有限度額(1,800万円))がもったいない、というわけです。
その点、今こどもNISAに移しておくと、(理論上は)枠の消費は最も小さく済み、新NISAへの移行時に非課税枠の消費額(簿価(購入時の価格))も引き継がれるため、
仮に、移行のために100万円使ったとしても、残りの500万円(18歳になったら1,700万円)は好きに使うことができます。
ジュニアNISAから移さない方が良い理由
しかし、ジュニアNISAからこどもNISAへの移行で、多少なりとも枠は消費するわけですから、デメリットが無いわけではありません。
それは、18歳になるまでに、こどもNISA(600万円)が新たな入金で埋まる場合です。
この場合、移行しなければ、こどもNISA(600万円)が埋まってから18歳になるまでの間は、「こどもNISA+ジュニアNISA」(600万円+α)になっているため、他の人よりも非課税効果を多く享受することができます。
これは、つみたてNISA(20年で課税口座に払い出し)を新NISAに移した方が良いのか、という話と非常に似ています。
-
-
つみたてNISAは売却した方が良い理由2選~残しておいた方が良い、は嘘!?~
続きを見る
ただし、そもそも18歳以降も運用を継続するのではなく、学費などに使う予定であれば、ジュニアNISAのまま残しておいた方が、引き出し制限がないため使い勝手が良いと思います。
(ジュニアNISAは元々成人まで引き出し不可でしたが、制度廃止後はルールが変わりました)
こどもNISAでは、以下の条件を満たすこと等で、12歳以上から引き出しが可能になります。
・用途が子どものためであること(学校の入学金や授業料など)
こどもNISA | 楽天証券
・子どもが引き出しに同意していること
・金融機関へ必要書類の提出をおこなうこと
また、こどもNISAで買えるのは原則、つみたて投資枠で買える投資信託(指定インデックス、もしくは運用期間5年以上)のみですが、ジュニアNISAはETFや個別株、さらにレバナスなども買えたので、
これらを保有していて、投資商品を変えたくない場合、ジュニアNISAのまま残しておくしかありません。
「12歳未満は条件あり」ではなく、「12歳以上かつ条件あり」なのね
2027年の年末まで待った方が良い理由
では、18歳までに新たな入金でこどもNISA(600万円)が埋まる予定もなく、使う予定もない(18歳以降も運用継続する)場合、今すぐジュニアNISAからこどもNISAに移した方が良いか、というと、答えは「ノー」です。
なぜなら、こどもNISAの年間投資枠(年間投資上限額)は60万円までで、ジュニアNISAは1円も引き出さないか、全額を引き出すかの二択しかないからです。
払出し(出金・移管)について
※ 2027年1月以降も変更はありません。2024年に払出制限が廃止されたため、18歳を迎える前でもジュニアNISA口座からの払出し(出金・移管)は可能です。ただし、その際はジュニアNISA口座の閉鎖を前提として、すべての現金や株式等を払出す必要があります。
売却代金や受取った配当金の一部出金や移管はできません。
【参照】 ジュニアNISA口座を解約する方法を教えてください。
こどもNISAが始まったら、ジュニアNISAはどうなりますか。 | よくあるご質問(Q&A)|松井証券
であれば、少なくとも来年(2027年)の年末まで待ってからジュニアNISA口座を閉鎖し、年末と年始で60万円ずつ、計120万円を移した方が良いと思います。
では、ジュニアNISAの資産額は今、何円くらいになっているのか、見てみましょう。
前述のとおり、当時は大人もつみたてNISA(年40万まで)だったため、ジュニアNISAにも満額(年80万円)入れている前提とします。
ジュニアNISAを2023年から始めた場合
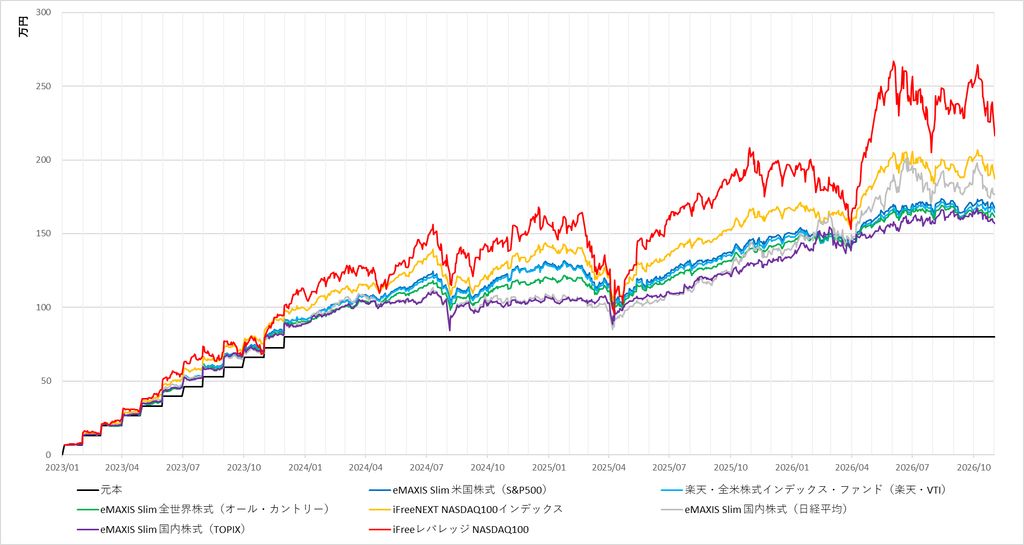
| 元本 | eMAXIS Slim 米国株式(S&P500) | 楽天・全米株式インデックス・ファンド(楽天・VTI) | eMAXIS Slim 全世界株式(オール・カントリー) | iFreeNEXT NASDAQ100インデックス | eMAXIS Slim 国内株式(日経平均) | eMAXIS Slim 国内株式(TOPIX) | iFreeレバレッジ NASDAQ100 |
|---|---|---|---|---|---|---|---|
| 800,000 | 1,673,092 | 1,645,591 | 1,610,377 | 1,870,268 | 1,765,516 | 1,570,570 | 2,162,812 |
「オルカン < VTI < S&P500 < NASDAQ100」と、銘柄数が少なければ少ないほど、資産額は多くなっていますが、おおよそ160万円~190万円くらいになっているはずです。
(12月に滑り込んだ(80万円を一括した)人は、これより少ないと思いますが、それほど変わらないはずです)
また、レバナス(iFreeレバレッジ NASDAQ100)は、今の時点では最も高くなっています。
(指数ではなくファンドの基準価額で計算しているため、コストも含んでいます)
ジュニアNISAを2022年から始めた場合
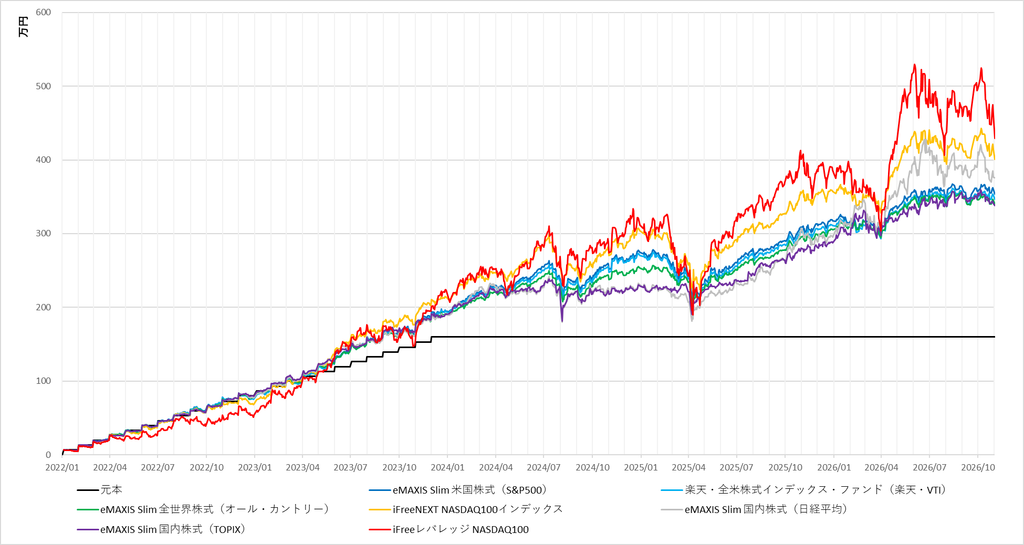
| 元本 | eMAXIS Slim 米国株式(S&P500) | 楽天・全米株式インデックス・ファンド(楽天・VTI) | eMAXIS Slim 全世界株式(オール・カントリー) | iFreeNEXT NASDAQ100インデックス | eMAXIS Slim 国内株式(日経平均) | eMAXIS Slim 国内株式(TOPIX) | iFreeレバレッジ NASDAQ100 |
|---|---|---|---|---|---|---|---|
| 1,600,000 | 3,540,714 | 3,464,193 | 3,403,096 | 4,006,017 | 3,755,800 | 3,378,311 | 4,292,984 |
こちらも、先ほどとほぼ同じ並びで約340万円~400万円と、それぞれ 2倍+α の金額になっています(レバナスだけは、2倍より若干少ない)。
おそらく、ジュニアNISAの資産額はこのくらいが上限かと思います。
(2021年以前は、成人(当時は20歳)まで引き出し不可、という使いにくい制度で、あまり知られてもいなかったため、使っていた人は稀だと思います)
どちらにしても、こどもNISAの年間投資枠(60万円)だと足りないね
こどもNISAは不要!?
ですが、60万円(来年の年末年始で120万円)を超えていても、ジュニアNISAからこどもNISAへ、運用機会を無駄にすることなく、かつ非課税で移す方法はあります。
それは、未成年口座を利用することです。
具体的には、(年間投資枠の関係で)こどもNISAに入りきらなかった分は一旦、(子どもの)特定口座に入れ、翌年以降にこどもNISAに入れます。
そして、特定口座で売却する際、利益が出ていれば(子どもの名義で)確定申告をして、基礎控除を使います(バイトなどをしている場合は不可)。
こうすることで毎年、利益が95万円までは非課税にできるのです。
ちなみに、利益に波があり、とある年に95万円を超えた場合、一部分を益出し(売却→購入)して残りは翌年以降に持ち越すようにすれば、平均で95万円(年率8%なら簿価で1,187万円)まで対応できます。
(詳しくは、下記の記事をご覧ください)
-
-
【2027年1月開始予定】こどもNISAの概要~お得な使い方は~
続きを見る
ここで気付いた方もいるかも知れません。
別にこどもNISAに移さなくても、そのまま特定口座に置いておけばいいんじゃないか、と。
特定口座なら、こどもNISAのような引き出し制限もなく、何でも買えます。
もちろん、引き出し制限があること自体が(使ってしまわない、という意味で)メリットだと感じる人も居るでしょうから、絶対ではないですが、
「こどもNISA」か 「ジュニアNISA(継続)」か「未成年口座」か、はたまた自分(配偶者)のNISAを優先するか、どれが自分(子ども)にとって最適なのか、しっかり見極めた方が良いと思います。
「つみたてNISA+ジュニアNISA」みたいに、何も考えずに両方とも満額とはいかないのが難しい所ね
それでは皆様、よきフィットネスライフを〜🏃♀️