こんにちは〜🌤️おりおりです🙋♀️
2027年1月から掛金上限引き上げ
いよいよ、2026年12月の法改正(2027年1月引落分から適用)により、掛金限度額が会社員は月額23,000円 → 62,000円(企業型DCやDB等と合算)と大幅に引き上げられます。
しかし、嬉しい反面、これまでは少額だったため何も考えずに限度額まで拠出すれば良かったのが、NISAとの兼ね合いもあり、いくらまで増やせば良いのか(もしくは増やさない方が良いのか)悩んでいる人も多いと思います。
結論から言うと、原則、(iDeCoを増やすことで)引退までにNISAが埋まらなくなる場合も含めて、可能な限りiDeCoの掛金を増やし、(それ以上に投資余力がある場合は)残りをNISAに積み立てることをおススメします。
ただし、20代の人は、当面の間、NISAを優先する(iDeCoの掛金は月額5,000円にしておく)方が良いかも知れません(企業型DC(選択制DC)であれば、こちらを優先でOKです)。
iDeCoの掛金の限度額が以下のように変わります。
自営業の方(第一号被保険者):上限が月額68,000円から75,000円に引き上げられます。
会社員・公務員の方(第二号被保険者):上限が62,000円に引き上げられます。
なお、企業型DC・DB等の企業年金がある会社員または公務員の方の場合、iDeCoの掛金上限は月額20,000円ですが、法改正後は企業年金(共済掛金相当額を含む)とiDeCoを合算して月額62,000円以内まで、iDeCoで拠出ができるようになります。【現行】
【制度改正後】
iDeCo制度改正およびお手続きのお知らせ|SBI証券


iDeCoを増やした方が良い、増やさない方が良い理由を解説していくね
iDeCoの掛金を増やした方が良い理由
その理由はずばり、NISAとiDeCo、合計の「非課税枠」が、iDeCoを優先した方が大きくなるからです(NISAの生涯投資枠はその名の通り生涯ですが、iDeCoの来年の枠は来年にしか埋められません)。
たとえば、同じ「月10万円を30年間」の積み立てで、これだけの差になります。
これは、月々の投資可能額が30万円であっても同様です。
(NISAを最速(5年)で埋めた、というのはただの自己満足でしかなく、記録にも残りません(評価損益は買った商品にもよる))
これを見ると、むしろ月々の投資可能額が低い人ほどiDeCoを優先した方がいい(NISA優先と比べてのメリットが大きい)、というのが面白いところです。
ちなみに、前者(月10万円)のケースだと、最終的にNISAの枠が余りますが(積み立て可能(引退までの)期間が30年未満だともっと余る)、これは勿体ないのではなく、逆にメリットです。
なぜなら、iDeCoは原則、年金(分割)で受け取るよりも、一時金(一括)で受け取った方が税制上お得で、一時金を受け取った後、運用しながら取り崩すのにNISAが最適だからです。
さらに、今後、金融所得を保険料の算定や窓口負担割合の判定に反映する仕組みが導入されると、この取り崩し元が、特定口座なのか、NISAなのか、の差はより顕著になります。
-
-
金融所得が75歳以上の保険料に反映へ~回避策と現役世代への影響~
続きを見る
ひとまず、75歳以上の後期高齢者医療制度への導入については、2026年5月末に成立しましたし(健康保険法等の一部改正法)、国民健康保険(会社を退職後~74歳まで)への拡大も時間の問題でしょう。
後期高齢者医療制度における金融所得の公平な反映について
上場株式の配当等の金融所得は、確定申告の有無によって、窓口負担割合や保険料が変わる場合があります。特に、後期高齢者医療制度の窓口負担は所得に応じて1~3割負担となっており、こうした不公平の解消が必要です。
医療保険制度改正法が成立しました| 厚生労働省|厚生労働省後期高齢者医療制度における金融所得の公平な反映[469KB]


iDeCoを優先すべき理由は、下記の記事でも紹介していますので、興味がある方はどうぞ。
-
-
iDeCoは年率30%でも損しない理由~数百憶円になってもOK~
続きを見る
iDeCoを増やしてNISAが埋まるのが遅くなると、色々とメリットがあるのね
iDeCoの掛金を増やさない方が良い理由
しかし、iDeCoの掛金を増やさない方が良いケースも存在します。
それは、「拠出時の税率 < 出口の税率」になる場合、です。
たとえば、25歳で税率が20%(所得税10%+住民税10%)(年収からiDeCo以外の控除を差し引いた、課税所得が195万円~330万円)の人が、60歳まで月6.2万円をiDeCoに拠出した場合、
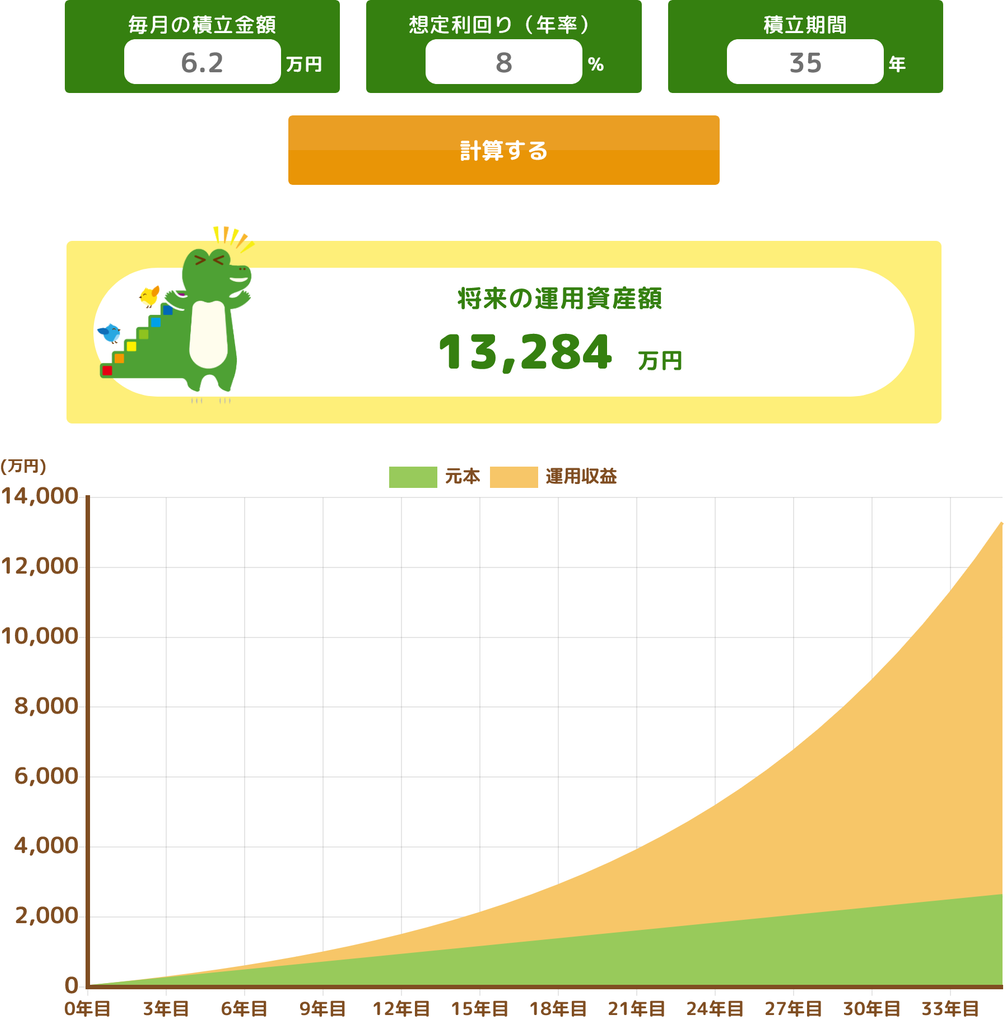
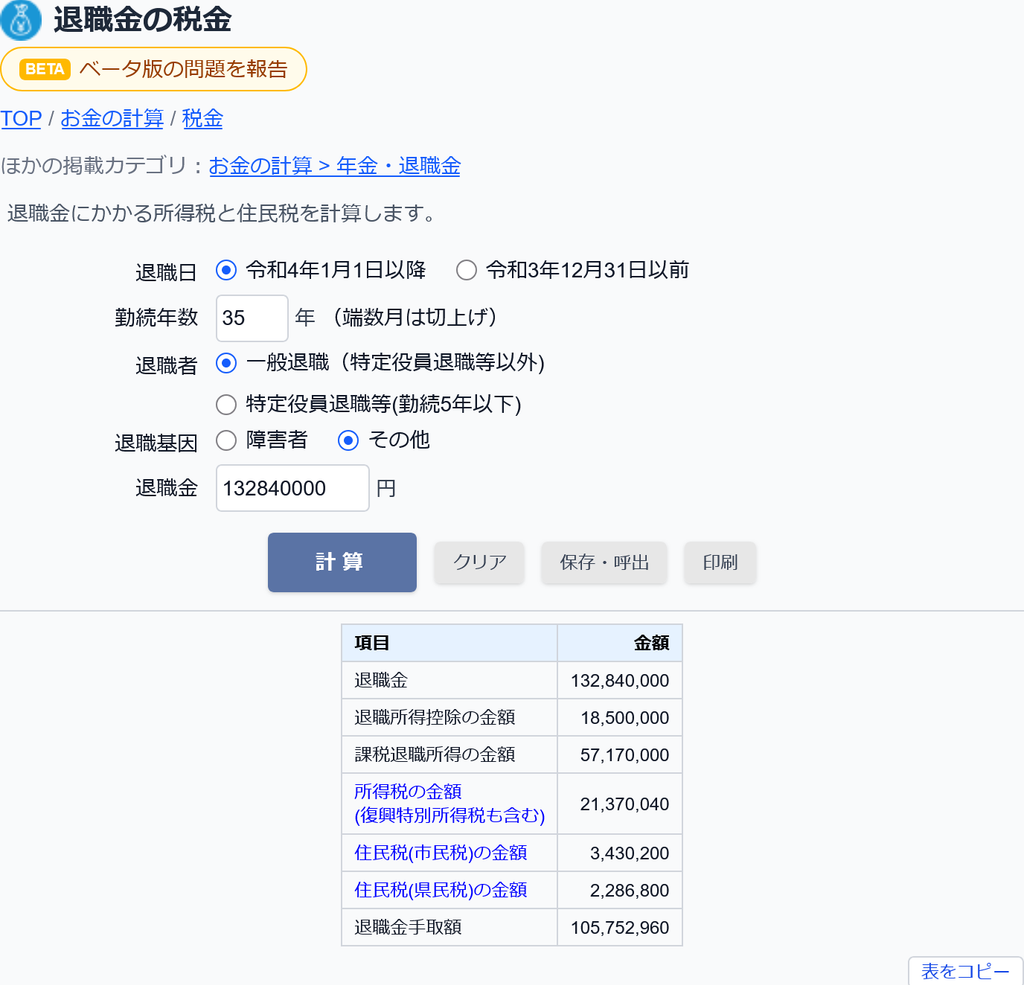
年率8%だと、出口の税率は (132,840,000 - 105,752,960) / 132,840,000 × 100 ≒ 20.39% となり拠出時の税率(20%)を超えてしまいます。
ちなみに、これは一時金(税金の計算は退職金と同じ)の場合ですが、年金で受け取ると控除(基礎控除+公的年金等控除)を超えた分には、最低15%(所得税5%+住民税10%)の税金に加えて、
国民健康保険料(の所得割)が10~15%(住んでいる地域による)かかるため、実質これ以上の負担になります。
(厚生年金(国民年金を含む)の平均受給額(月額)は15万円前後のため、これだけで控除は埋まります)
また、35年分の退職所得控除(1,850万円)をフルに使ってこれなので、会社の退職金があったり、利回りが年率8%より高かった場合、しきい値(積立期間)はもっと短くなります。
この「拠出時の税率 < 出口の税率」の状態になると、節税+再投資の効果は全て帳消しになりNISAよりも損になります(詳しくは、下記の記事で解説しています)。
-
-
20代のiDeCoがNGな理由~節税+再投資<出口課税の可能性も~
続きを見る
ちなみに、特定口座よりも損になる可能性は、課税所得(所得控除)がある限り、理論上100%ありません。
であるならば、前述のとおり、NISA+iDeCoの合計額が大きくなる(特定口座の金額が小さくて済む)iDeCo優先の方が良い、と言いたいところですが、そうは問屋が卸しません。
なぜなら、NISAを早く埋めた方が、NISAの最終資産額は大きくなるからです。
(iDeCoを優先すると、NISAと特定口座の資産額がともに減り、NISAを優先すると増える)
この、特定口座の資産額が減るメリットと、NISAの資産額が減るデメリット、どちらのほうが大きいか、は非常に複雑で判断が難しいところですが、
利回りも含めて、損得どちらに転ぶか分からない(得になったとしても、その金額は少ない)程度のもののために、30年以上の拘束期間を賭けるのは微妙だと思います。
ちなみに、企業型DC(選択制DC)であれば、社会保険料(健康保険料・厚生年金保険料)も下がり、最低税率でも実質、税金15%+社会保険料15%程度の軽減効果があるため、出口の税率は気にしなくても大丈夫です(マッチング拠出には、社会保険料の軽減効果はありません)。
将来受け取れる年金は多少減るけど、健康保険料はただの掛け捨てだから、社会保険料も減らせるに越したことは無いね
40代・50代にはiDeCoは神制度
逆に、30代以降、とくに40代・50代と年齢が進むにつれ、iDeCoは神制度になります。
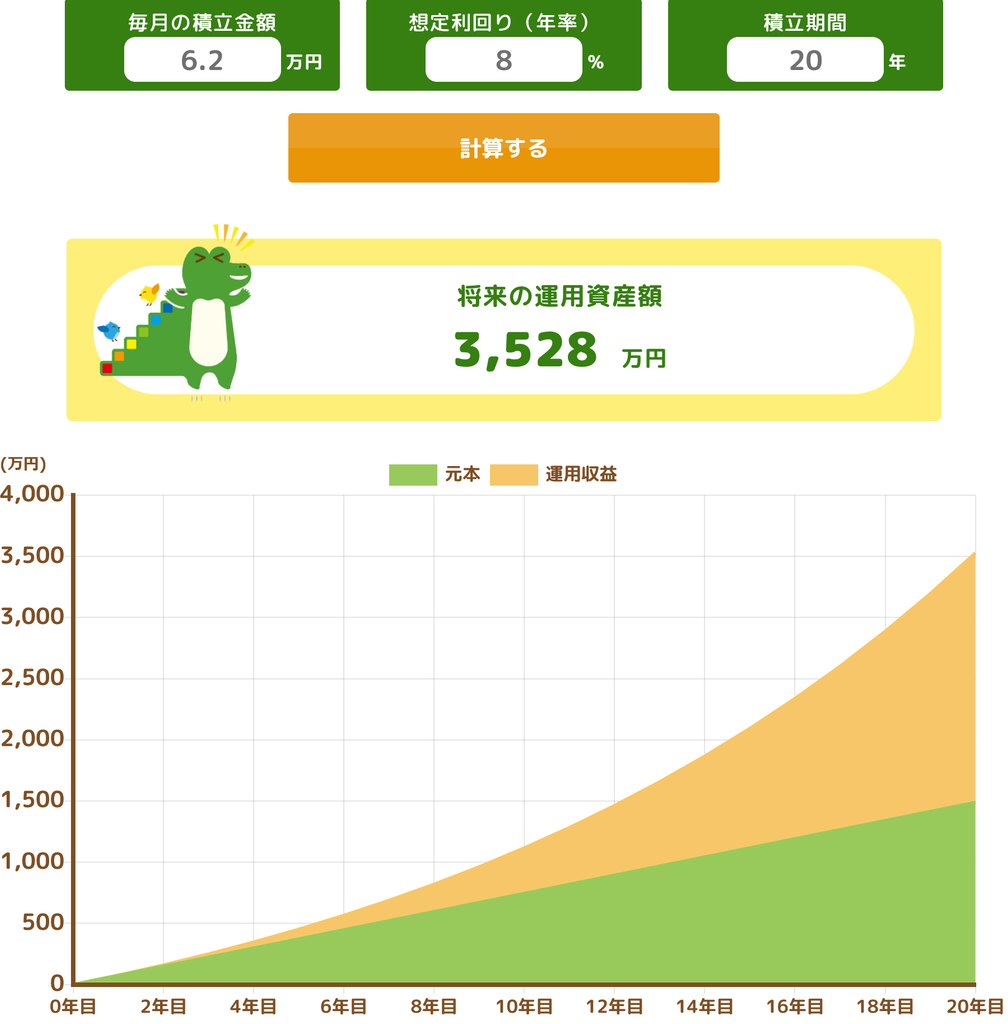
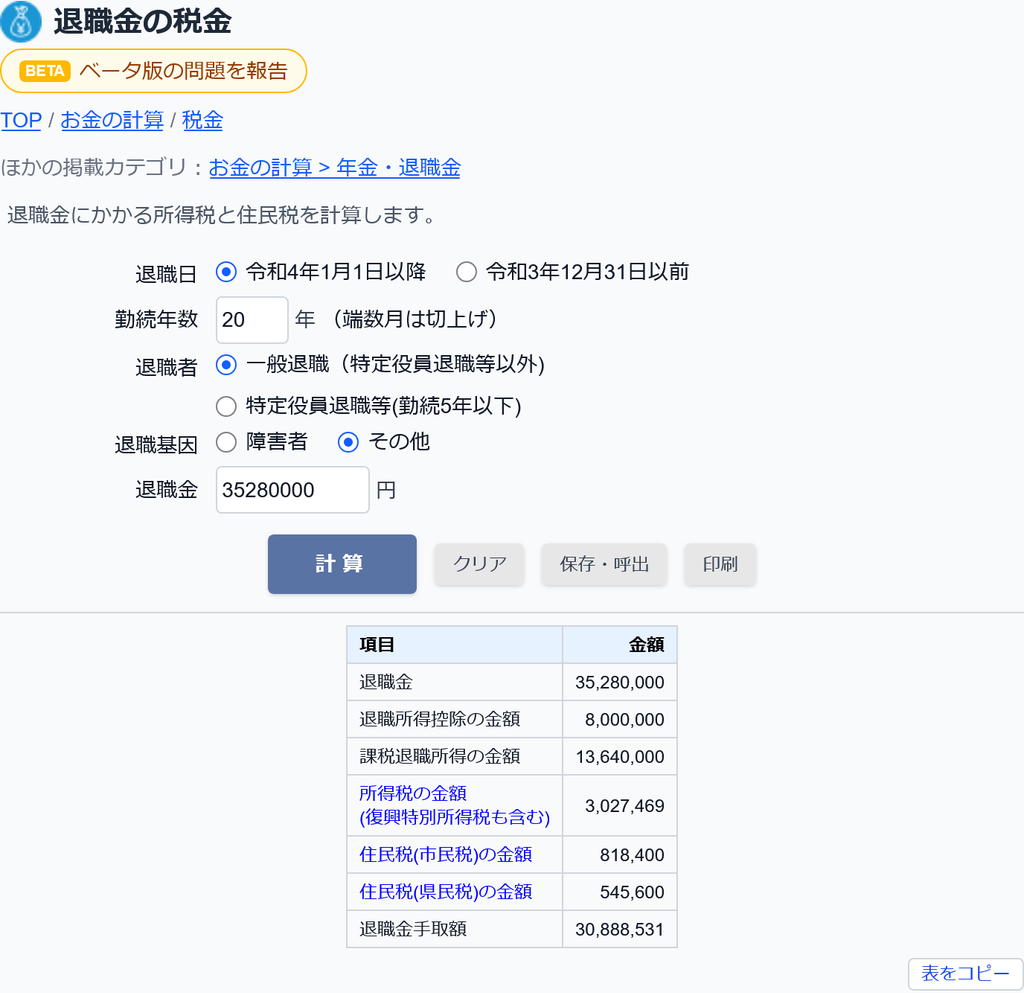
たとえば、先ほどと同じ条件(年率8%)で20年(40歳~60歳)の間、拠出した場合、出口の税率は (35,280,000 - 30,888,531) / 35,280,000 × 100 ≒ 12.45% で済みます。
退職所得控除は、20年以下は1年あたり40万円、20年超は1年あたり70万円(20年が一番不利)であることを加味しても、それ以上にiDeCoの資産額(積立期間)が少ない方が重要、ということです。
勘違いしがちですが、積立(運用)期間を長くした方が、雪だるま式に(複利で)利益が増える、というのは、あくまで投資自体のメリットであり、それをiDeCoという枠でやるメリットとは違う、ということです。
もちろん、積立期間ではなく積立額を減らすことでも資産額(出口の税率)は減らせますが、所得控除の効果(拠出額 × 税率)を考えると、「太く短く」がベストだと思います。
そう考えると、昇給して税率が上がってから(限度額で)固めた方が良い、という意味でも、20代のうちは最低額の月5,000円で、退職所得控除の年数だけ稼ぎつつ様子見が良いでしょう。
また、60歳までの年数が少ないと、それだけ拘束期間も短く(改悪リスクも低く)なります。
さらに、投資期間が短いために仮に運用でマイナスになったとしても、所得控除のメリットが大きく(資産額が小さいと出口の税率も低い)、損を取り戻せる可能性が非常に高い、という意味でも、40代・50代のiDeCoは特におススメです。
利益がいっぱい出ても嬉しいし、出なくても出口の税金が少なくて嬉しい、と良いこと尽くめね
それでは皆様、よきフィットネスライフを〜🏃♀️